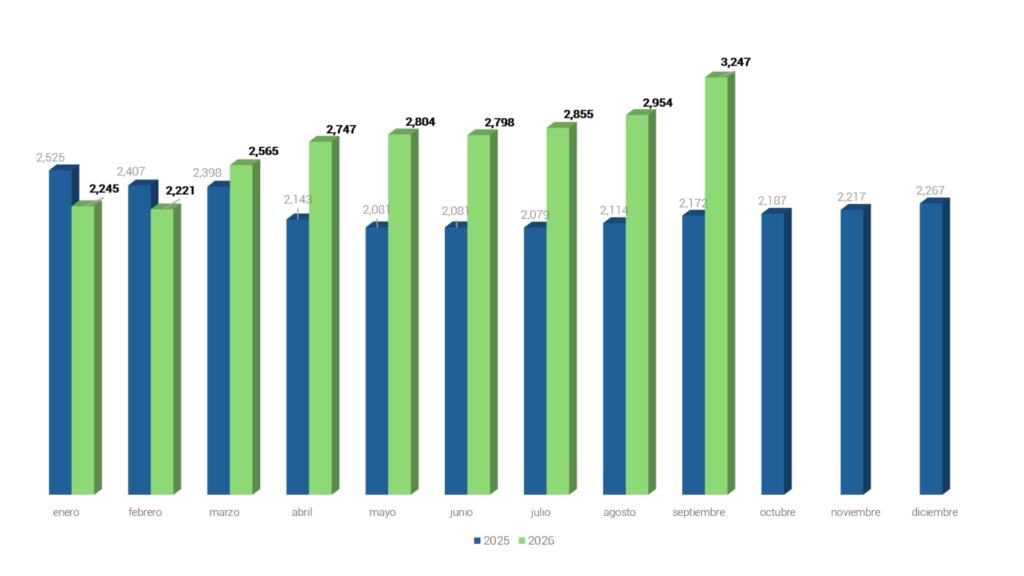
El Euríbor vuelve a subir. Septiembre ha cerrado en el 3,247 %, frente al 2,954 % de agosto, y alcanza su nivel más alto desde julio de 2024. Si tienes una hipoteca variable vinculada a este índice, es posible que te preguntes cómo afectará a tus próximas cuotas.
La respuesta depende de las condiciones de tu préstamo: cuándo se revisa, qué euríbor utiliza tu banco, cuánto dinero te queda por devolver y durante cuánto tiempo. Te explicamos cómo comprobarlo de forma sencilla.
¿Cuándo afecta el euríbor a tu hipoteca?
Tu cuota no cambia cada vez que se publica un nuevo dato del euríbor. El banco actualiza el interés cuando llega la fecha de revisión de tu hipoteca, normalmente cada seis o doce meses, según lo que hayas firmado.
Además, no tiene por qué utilizar el euríbor del mes en el que se realiza la revisión. El contrato puede establecer, por ejemplo, que se aplique la media mensual de uno o dos meses antes.
Por eso, antes de hacer cálculos, consulta la cláusula de revisión de tu escritura. Allí encontrarás tanto la fecha de actualización como el mes de referencia que corresponde utilizar.
Cómo calcular la revisión de tu hipoteca
Para estimar tu nueva cuota, sigue estos tres pasos:
1. Localiza el euríbor que te corresponde
Una vez identificado el mes de referencia, busca su valor mensual. Debes utilizar la media mensual que indique tu contrato, en lugar del dato diario que puedas ver en una noticia.
Por ejemplo, si tu revisión utiliza el euríbor de septiembre de 2026, el valor de referencia será el 3,247 %.
2. Súmale el diferencial de tu préstamo
El diferencial es el porcentaje que el banco añade al euríbor y que aparece en las condiciones de tu hipoteca.
Si tu diferencial es del 1 % y te corresponde aplicar el euríbor de septiembre, el cálculo sería:
3,247 % de euríbor + 1 % de diferencial = 4,247 % de interés anual.
Ese es el interés con el que tendrás que calcular la nueva cuota. No significa que tu mensualidad vaya a subir un 4,247 %: es el tipo de interés que se aplicará al préstamo.
3. Introduce los datos en un simulador
Para calcular cuánto pagarás cada mes, puedes utilizar el simulador del Banco de España. Necesitarás tres datos: el capital pendiente, el plazo restante y el nuevo interés.
El capital pendiente es el dinero que todavía debes al banco. El plazo restante es el tiempo que te queda para terminar de pagar. Utiliza estas cifras actuales, no el importe y los años con los que contrataste inicialmente la hipoteca.
La comparación relevante es con el interés que estás pagando actualmente. Que el euríbor suba respecto al mes anterior no basta para saber cuánto cambiará tu cuota: debes comprobar qué valor se aplicó en tu última revisión y calcular la nueva mensualidad.
Si buscas más estabilidad en tus pagos, puedes valorar otras opciones. En nuestro artículo sobre cómo cambiar tu hipoteca de variable a fija te explicamos qué debes tener en cuenta antes de decidir.
El Euríbor de septiembre alcanza su nivel más alto desde julio de 2024